Yatırımda Çeşitlendirme Stratejileri: Portföy Riski Nasıl Azaltılır?
Yatırımlarınızı tek bir enstrümana bağlamak büyük kayıplara yol açabilir. Çeşitlendirme stratejileriyle portföy riskinizi nasıl dengeleyeceğinizi keşfedin.
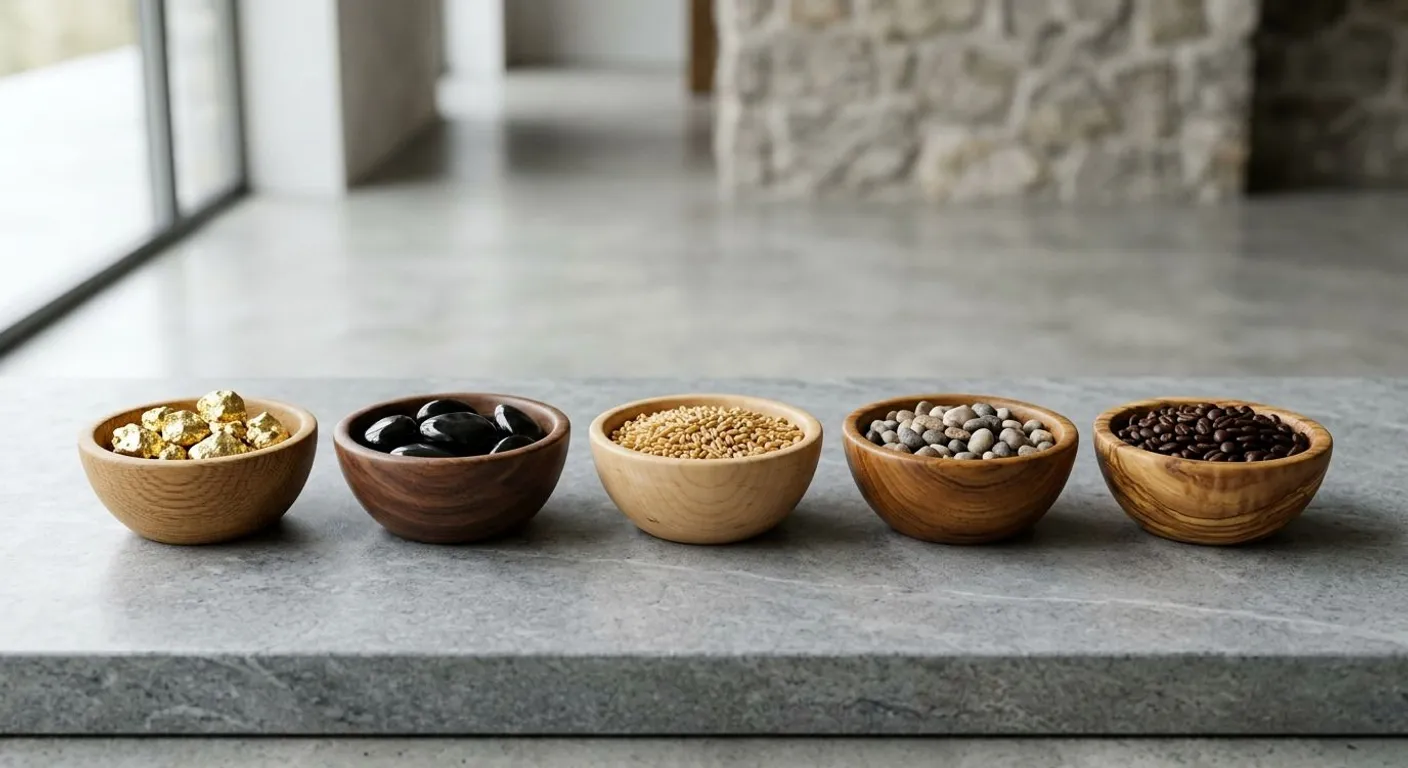
Yatırım dünyasının en eski ve en geçerli kurallarından biri tüm yumurtaları aynı sepete koymamaktır. Sermayenizi tek bir hisse senedine, gayrimenkule veya kripto paraya yatırdığınızda, o varlığın karşılaşacağı olumsuz bir gelişme tüm birikiminizi eritebilir. Finansal literatürde portföy çeşitlendirmesi (diversifikasyon) olarak adlandırılan bu yaklaşım, potansiyel getiriden ödün vermeksizin riski en aza indirmenin bilimsel bir yoludur.
Piyasalar her zaman tahmin edilebilir bir yönde ilerlemez. Ekonomik krizler, jeopolitik gerilimler, faiz artışları ya da sektörel daralmalar farklı varlık türlerini farklı şekillerde etkiler. Bu yazıda, portföyünüzü nasıl doğru bir şekilde çeşitlendireceğinizi, varlık sınıfları arasındaki korelasyonu nasıl kullanacağınızı ve finansal geleceğinizi nasıl güvenceye alacağınızı detaylarıyla inceleyeceğiz.
Çeşitlendirme (Diversifikasyon) Nedir ve Nasıl Çalışır?
Finansal piyasalarda risk temel olarak iki ana kategoriye ayrılır: sistematik risk ve sistematik olmayan risk.
- Sistematik Risk (Piyasa Riski): Tüm piyasayı etkileyen, engellenmesi neredeyse imkansız olan genel risklerdir. Enflasyon dalgalanmaları, küresel salgınlar, savaşlar veya merkez bankalarının faiz kararları sistematik riske örnektir.
- Sistematik Olmayan Risk (Şirket/Sektör Riski): Belirli bir şirkete, sektöre veya ülkeye özgü risk türüdür. Örneğin, bir şirketin kötü yönetilmesi, fabrikanın yanması ya da ilgili sektöre yeni bir vergi getirilmesi bu kapsama girer.
İşte çeşitlendirme, tam olarak bu sistematik olmayan riski yok etmeye veya minimuma indirmeye yarar. Birden fazla ve birbiriyle doğrudan ilişkisi bulunmayan enstrümana yatırım yaptığınızda, bir şirketin batması veya bir sektörün çökmesi toplam portföyünüze kalıcı bir zarar veremez.
Korelasyon Mantığı: Varlıklar Birlikte Nasıl Hareket Eder?
Çeşitlendirmenin temelinde korelasyon kavramı yatar. Korelasyon, iki farklı varlığın fiyat hareketleri arasındaki istatistiksel ilişkiyi gösterir ve -1 ile +1 arasında bir değer alır.
- Pozitif Korelasyon (+1'e yakın): İki varlık aynı yönde hareket eder. Örneğin, iki farklı teknoloji hissesi genellikle benzer piyasa şartlarında yükselir veya düşer.
- Sıfır Korelasyon (0'a yakın): İki varlığın fiyat hareketleri arasında belirgin bir ilişki yoktur.
- Negatif Korelasyon (-1'e yakın): İki varlık zıt yönlerde hareket eder. Örneğin, hisse senedi piyasaları çökerken güvenli liman kabul edilen altın fiyatlarının yükselmesi negatif korelasyona klasik bir örnektir. Özellikle altın vs. dijital varlık yatırımları risk dengesi konusunda varlıkların tarihsel korelasyonlarını incelemek, kriz anlarında portföyü korumanın en etkili yoludur.
Gerçek bir çeşitlendirme sağlamak için portföyünüzde birbiriyle pozitif korelasyonu düşük veya negatif korelasyona sahip varlıkları bir araya getirmeniz gerekir.
Varlık Sınıfları ve Çeşitlendirme Boyutları
Portföyünüzü sadece farklı şirketlerin hisselerini alarak çeşitlendiremezsiniz. Tam anlamıyla koruma sağlamak için çeşitlendirmeyi farklı boyutlarda ele almalısınız.
1. Varlık Sınıflarına Göre Dağılım
Farklı finansal enstrümanlar farklı ekonomik koşullarda öne çıkar:
- Hisse Senetleri: Yüksek büyüme potansiyeli sunar ancak yüksek dalgalanmaya (volatilitenin getirdiği riske) sahiptir.
- Sabit Getirili Menkul Kıymetler (Tahvil/Bono): Düzenli nakit akışı sağlar ve genellikle hisse senetlerine kıyasla daha düşük risk taşır.
- Emtia ve Değerli Madenler: Altın, gümüş ve petrol gibi varlıklar özellikle enflasyona karşı koruma kalkanı işlevi görür.
- Gayrimenkul: Kira getirisi ve değer artışı sağlayan, enflasyona dirençli somut bir varlıktır.
- Nakit ve Nakit Benzerleri: Mevduat, likit fonlar ve para piyasası fonları kriz anlarında alım fırsatı yaratmak için hazır likidite tutmanızı sağlar.
Sermayeniz kısıtlı olsa dahi doğru adımlarla geniş bir dağılım oluşturabilirsiniz. Nitekim enflasyonist dönemde küçük bütçeyle birikim yapma rehberi çerçevesinde borsa yatırım fonları (ETF) ve gram bazlı birikimler sayesinde ufak meblağlarla da dengeli bir portföy kurmak mümkündür.
2. Sektörel Çeşitlendirme
Teknoloji, sağlık, enerji, dayanıklı tüketim, finans ve perakende gibi farklı sektörlere yatırım yapmalısınız. Teknoloji sektöründe yaşanacak olası bir daralma, sağlık veya gıda sektöründeki istikrarlı hisseleriniz sayesinde portföyünüzü tamamen çökertmez.
3. Coğrafi ve Bölgesel Çeşitlendirme
Tüm yatırımlarınızı tek bir ülkenin ekonomisine bağlamak, o ülkeye özgü politik veya ekonomik riskleri üstlenmek anlamına gelir. Küresel borsa yatırım fonları (ETF) veya yabancı hisse senedi fonları aracılığıyla ABD, Avrupa ve gelişmekte olan piyasalara yayılmak riskinizi ciddi oranda böler.
Varlık Sınıflarının Karşılaştırma Tablosu
Aşağıdaki tablo, ana varlık sınıflarının risk, getiri ve korelasyon özelliklerini özetlemektedir:
| Varlık Sınıfı | Risk Düzeyi | Beklenen Getiri | Likidite | Enflasyon Koruması | Hisse Senetleriyle Korelasyon |
|---|---|---|---|---|---|
| Hisse Senetleri | Yüksek | Yüksek | Yüksek | Orta - Yüksek | 1.0 (Referans) |
| Devlet Tahvilleri | Düşük | Düşük - Orta | Yüksek | Düşük | Düşük / Negatif |
| Altın / Değerli Madenler | Orta | Orta | Yüksek | Yüksek | Düşük / Negatif |
| Gayrimenkul (REIT / Fiziksel) | Orta - Yüksek | Orta - Yüksek | Düşük - Orta | Yüksek | Düşük |
| Kripto Varlıklar | Çok Yüksek | Potansiyel Çok Yüksek | Yüksek | Belirsiz | Değişken |
| Para Piyasası Fonları | Çok Düşük | Düşük | Çok Yüksek | Düşük | Yaklaşık 0 |
Yaş ve Risk Profiline Göre Örnek Portföy Modelleri
Her yatırımcının finansal hedefi, yaş seviyesi ve risk toleransı farklıdır. Bu nedenle tek bir mükemmel portföy dağılımı yoktur. Ancak genel kabul görmüş bazı yaklaşım modelleri mevcuttur:
1. Muhafazakar Portföy (Sermaye Koruma Odaklı)
Emekliliğe yakın olan veya birikimini riske atmak istemeyen yatırımcılar için uygundur.
- %50 - %60: Tahvil, Bono ve Para Piyasası Fonları
- %20 - %30: Hisse Senetleri (Temettü Verimi Yüksek Şirketler)
- %10 - %15: Altın ve Değerli Madenler
- %5 - %10: Nakit / Kısa Vadeli Mevduat
2. Dengeli Portföy (Büyüme ve Güvenlik Dengesi)
Orta yaş grubundaki ve makul seviyede risk alarak enflasyonun üzerinde getiri hedefleyen yatırımcılar içindir.
- %40 - %50: Hisse Senetleri (Yerli ve Yabancı Karma)
- %30 - %40: Sabit Getirili Menkul Kıymetler
- %10 - %15: Altın ve Gayrimenkul Yatırım Ortaklıkları (GYO)
- %5: Alternatif Varlıklar / Nakit
3. Büyüme Odaklı Portföy (Yüksek Risk ve Uzun Vadeli Getiri)
Yatırım ufku uzun (10+ yıl) olan ve genç yatırımcılar için idealdir.
- %70 - %80: Hisse Senetleri (Teknoloji, Büyüme Hisseleri, Küresel Fonlar)
- %10 - %15: Alternatif Varlıklar (Kripto Varlıklar, Risk Sermayesi)
- %10: Emtia ve Değerli Madenler
- %5: Nakit
Dağılımınızı belirlerken objektif verilere dayanmak büyük avantaj sağlar. Bu süreçte karmaşık tablolarla uğraşmak yerine yatırımcılar için veri analizi araçları kullanarak portföyünüzün tarihsel performansını ve risk katsayılarını simüle edebilirsiniz.
Yatırımda Çeşitlendirme Yaparken Düşülen En Yaygın Hatalar
Çeşitlendirme kavramı basit görünse de uygulamada sıkça yapılan hatalar yatırımların verimini düşürür:
- Aşırı Çeşitlendirme (Over-Diversification / Diworsification): Portföyünüze onlarca farklı hisse veya fon eklediğinizde risk azalır ancak takip zorlaşır ve getiriniz piyasa ortalamasının (endeksin) altına düşer. İdeal bir hisse portföyü genellikle 15-25 farklı şirketten oluşur.
- Sahte Çeşitlendirme (Illusion of Diversification): Örneğin portföyünüzde 10 farklı hisse senedi olduğunu düşünün, ancak hepsi teknoloji sektöründeyse veya aynı holdinge bağlıysa, bu gerçek bir çeşitlendirme değildir. Piyasa düşüşünde hepsi aynı anda değer kaybeder.
- Yeniden Dengelemeyi (Rebalancing) Unutmak: Zamanla değer kazanan varlıkların portföydeki ağırlığı artar, değer kaybedenlerinki azalır. Bu durum orijinal risk profilinizi bozar. Yılda en az 1-2 kez portföyünüzü başlangıçtaki oranlarına geri getirmelisiniz.
- Maliyetleri Göz Ardı Etmek: Çok sayıda farklı enstrümana girmek, işlem ücretleri ve yönetim gider katsayıları nedeniyle kârınızı aşındırabilir.
Adım Adım Sürdürülebilir Bir Portföy Oluşturma Rehberi
- Adım 1: Risk Toleransınızı ve Vadenizi Belirleyin. Yatırım yaptığınız paraya ne zaman ihtiyacınız olacağını netleştirin.
- Adım 2: Stratejik Varlık Dağılımı Yapın. Yaşınıza ve hedeflerinize uygun oranları (örneğin %60 Hisse, %30 Tahvil, %10 Altın) belirleyin.
- Adım 3: Kolektif Yatırım Araçlarını Değerlendirin. Tek tek hisse seçmek yerine yatırım fonları ve borsa yatırım fonları (ETF) kullanarak tek işlemle yüzlerce şirkete ortak olun.
- Adım 4: Düzenli Alım Stratejisi (DCA) Uygulayın. Zamana yayarak düzenli alım yapmak, zamanlama riskini ortadan kaldırır.
- Adım 5: Periyodik Olarak Yeniden Dengeleyin. Belirlediğiniz oranlar piyasa hareketleriyle kaydıkça kâr realizesi yaparak dengeli yapıyı koruyun.
Sonuç
Yatırımda tüm yumurtaları aynı sepete koymamak, bir zengin olma kestirmesi değil; finansal hayatta kalma ve sürdürülebilir büyüme garantisidir. Riski doğru dağıtarak piyasa çalkantılarında uykularınızın kaçmasını engelleyebilir ve uzun vadeli finansal hedeflerinize emin adımlarla ilerleyebilirsiniz.
Kaynaklar
Sıkça Sorulan Sorular
Çeşitlendirme portföy riskini sıfırlar mı?
Hayır, çeşitlendirme şirket veya sektör riski gibi sistematik olmayan riskleri yok edebilir; ancak tüm piyasayı etkileyen genel ekonomik kriz veya yüksek enflasyon gibi sistematik riskleri tamamen sıfırlayamaz.
Bir portföyde en fazla kaç farklı varlık veya hisse senedi olmalıdır?
Bireysel yatırımcılar için genellikle 15 ile 25 arasında doğru seçilmiş ve farklı sektörlerden hisse senedi yeterli kabul edilir. Bundan fazlası takibi zorlaştırır ve aşırı çeşitlendirme zararına yol açar.
Küçük bütçelerle çeşitlendirme yapılabilir mi?
Evet. Borsa Yatırım Fonları (ETF) veya karma yatırım fonları satın alarak tek bir pay ile bile yüzlerce hisse ve tahvilden oluşan çeşitlendirilmiş bir sepete yatırım yapabilirsiniz.
Portföy yeniden dengeleme (rebalancing) ne sıklıkla yapılmalıdır?
Genellikle yılda 1 ya da 2 kez veya varlık sınıflarından biri hedef oranından %5-10 saptığında yeniden dengeleme yapılması tavsiye edilir.
Bu içerik İlgi Alanları editör ekibi tarafından araştırılıp hazırlanmış ve yayın öncesi doğruluk ile okunabilirlik açısından gözden geçirilmiştir. Sağlık, finans ve yatırım konularındaki bilgiler genel niteliktedir; profesyonel danışmanlığın yerine geçmez.